Domain mqk.de kaufen?
Wir ziehen mit dem Projekt
mqk.de um.
Sind Sie am Kauf der Domain
mqk.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mqk.de kaufen?
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
Ähnliche Suchbegriffe für Herstellungskosten
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
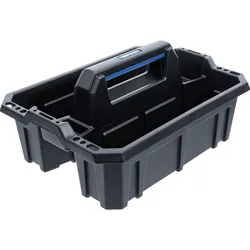
BGS Werkzeug-Tragekasten | Kunststoffoffener Tragekasten mit zwei großen Einzelfächern zum Transport von Werkzeugen und Kleinteilenebenfalls für Flüssigkeiten und Dosen geeignetseparate Lochungen, eingearbeitet im Rand, zum Einstecken von Schraubendrehernzwei kleine Ablagefächer neben dem Handgriff für Schrauben und Mutternstabiler Handgriff - mit großzügiger Aussparung zum leichten Transportstapelbarmit Aussparungen an den Seiten sowie im Bodenbereich zur nachträglichen Montage und Fixierung von 6 Trennstegen (Art. 70222 - nicht im Lieferumfang enthalten) zur Aufteilung der einzelnen FächerAußenmaße: 395 x 290 x 125 mmHöhe inkl. Griff: 190 mmInnenmaße (oben): 350 x 260 x 120mmEinzelfächer Innenmaße (oben): 350 x 103 x 120mmEinzelfächer Innenmaße (Bodenbereich): 325 x 78 mm7,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
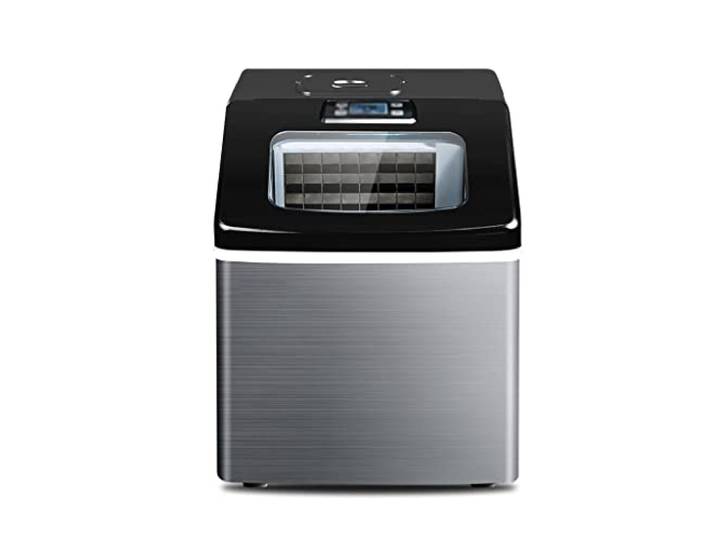
Eiswürfelmaschine, kleine Werkzeuge zur Herstellung von kommerziellen Quadraten, Ausrüstung, Haushaltsgeräte, Maschinen für UnternehmenEiswürfelmaschine, kleine Werkzeuge zur Herstellung von kommerziellen Quadraten, Ausrüstung, Haushaltsgeräte, Maschinen für Unternehmen. Der Eisherstellungsprozess ist durch das große transparente Fenster deutlich sichtbar Vereinbaren Sie einen Termin für Eis am Abend Der Verdampfer mit 24 Zellen ist aus Kupfer und vernickelt, korrosionsbeständig Edelstahl gegen Fingerabdrücke rostet nicht und die Maschine bleibt sauber Das Material in Lebensmittelqualität ist und kann mit Vertrauen verwendet werden400,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
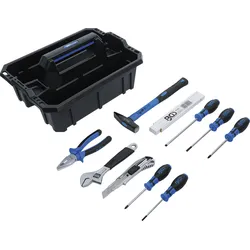
BGS Werkzeug-Tragekasten Kunststoff inkl. Werkzeug-Sortiment 11tlg. - 70225offener Tragekasten mit zwei großen Einzelfächern zum Transport von Werkzeugen und Kleinteilenebenfalls für Flüssigkeiten und Dosen geeignetseparate Lochungen, eingearbeitet im Rand, zum Einstecken von Schraubendrehernzwei kleine Ablagefächer neben dem Handgriff für Schrauben und Mutternstabiler Kunststoff Handgriff – mit großzügiger Aussparung zum leichten Transportstapelbarmit Aussparungen an den Seiten sowie im Bodenbereich zur nachträglichen Montage und Fixierung von 6 Trennstegen (Art. 70222 - nicht im Lieferumfang enthalten) zur Aufteilung der einzelnen FächerAußenmaße: 395 x 290 x 125 mmHöhe inkl. Griff: 190 mmInnenmaße (oben): 350 x 260 x 120mmEinzelfächer Innenmaße (oben): 350 x 103 x 120mmEinzelfächer Innenmaße (Bodenbereich): 325 x 78 mmMaterial: Polypropylen (PP)Lieferumfang:1 Werkzeug-Tragekasten | Kunststoff (Art. 70220)1 Holz-Gliedermaßstab | 2 m (Art. 2053)1 Schlosserhammer | Fiberglasstiel | 300 g (Art. 3852)1 Schraubendreher | Schlitz 4 mm | Klingenlänge 80 mm (Art. 4929)1 Schraubendreher | Schlitz 5,5 mm | Klingenlänge 125 mm (Art. 4930)1 Schraubendreher | Schlitz 6,5 mm | Klingenlänge 150 mm (Art. 4931)1 Schraubendreher | Kreuzschlitz PH1 | Klingenlänge 80 mm (Art. 4935)1 Schraubendreher | Kreuzschlitz PH2 | Klingenlänge 100 mm (Art. 4936)1 Abbrechmesser | Klingenbreite 18 mm (Art. 7958)1 Kombinationszange | 175 mm (Art. 370)1 Rollgabelschlüssel mit Kunststoff-Softgriff | SW max. 25 mm (Art. 1441)MerkmaleBruttogewicht: 2370 gFarbe: Schwarz / BlauMaterial: Polyoxymethylen (POM)36,29 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
BGS Werkzeug-Tragekasten | Kunststoff | inkl. Werkzeug-Sortiment | 66-tlg.offener Tragekasten mit zwei großen Einzelfächern zum Transport von Werkzeugen und Kleinteilenebenfalls für Flüssigkeiten und Dosen geeignetseparate Lochungen, eingearbeitet im Rand, zum Einstecken von Schraubendrehernzwei kleine Ablagefächer neben dem Handgriff für Schrauben und Mutternstabiler Kunststoff Handgriff - mit großzügiger Aussparung zum leichten Transportstapelbarmit Aussparungen an den Seiten sowie im Bodenbereich zur nachträglichen Montage und Fixierung von 6 Trennstegen (Art. 70222 - nicht im Lieferumfang enthalten) zur Aufteilung der einzelnen FächerAußenmaße: 395 x 290 x 125 mmHöhe inkl. Griff: 190 mmInnenmaße (oben): 350 x 260 x 120 mmEinzelfächer Innenmaße (oben): 350 x 103 x 120 mmEinzelfächer Innenmaße (Bodenbereich): 325 x 78 mmLieferumfang:1 Werkzeug-Tragekasten | Kunststoff (Art. 70220)1 Color-Bit-Satz | 32-tlg. (Art. 4816)1 Drehgriff für Bits | Abtrieb Innensechs...124,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
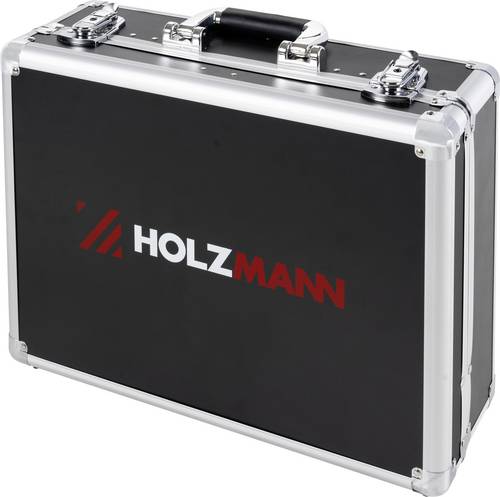
Holzmann Maschinen WZK119ECO Werkzeug-Sortiment(1/4") 250mm 1x Steckschlüssel (1/4") 1 x Hammer 1 x Maßband 3m Fach2: 1 x Schere 200 mm 1 x Minisäge 3 x Sägeblätter 1 x Wasserwaage 400 mm 1 x Schneidmesser 5 x Ersatzklingen 9 x Sechskantschlüssel mit Kugelkopf: 1.5-2-2.5-3-4-5-6-8-10 mm Fach3: 1 x Wasserpumpenzange 225 mm 1 x Schlüssel für Werkzeugkoffer 1 x Kombizange 200 mm 5 x Kombischlüssel: 8-9-10-11-13 mm 1x Seitenschneiderzange 180 mm Fach4: 8x Schraubendreher 3 x Präzisionsschraubendreher 1 x Mini-Seitenschneider Zange 160 mm 1 x Mini-Spitzzange 160 mm144,94 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
BGS Werkzeug-Tragekasten | Kunststoffoffener Tragekasten mit zwei großen Einzelfächern zum Transport von Werkzeugen und Kleinteilenebenfalls für Flüssigkeiten und Dosen geeignetseparate Lochungen, eingearbeitet im Rand, zum Einstecken von Schraubendrehernzwei kleine Ablagefächer neben dem Handgriff für Schrauben und Mutternstabiler Handgriff - mit großzügiger Aussparung zum leichten Transportstapelbarmit Aussparungen an den Seiten sowie im Bodenbereich zur nachträglichen Montage und Fixierung von 6 Trennstegen (Art. 70222 - nicht im Lieferumfang enthalten) zur Aufteilung der einzelnen FächerAußenmaße: 395 x 290 x 125 mmHöhe inkl. Griff: 190 mmInnenmaße (oben): 350 x 260 x 120mmEinzelfächer Innenmaße (oben): 350 x 103 x 120mmEinzelfächer Innenmaße (Bodenbereich): 325 x 78 mm7,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Eiswürfelmaschine, kleine Werkzeuge zur Herstellung von kommerziellen Quadraten, Ausrüstung, Haushaltsgeräte, Maschinen für UnternehmenEiswürfelmaschine, kleine Werkzeuge zur Herstellung von kommerziellen Quadraten, Ausrüstung, Haushaltsgeräte, Maschinen für Unternehmen. Der Eisherstellungsprozess ist durch das große transparente Fenster deutlich sichtbar Vereinbaren Sie einen Termin für Eis am Abend Der Verdampfer mit 24 Zellen ist aus Kupfer und vernickelt, korrosionsbeständig Edelstahl gegen Fingerabdrücke rostet nicht und die Maschine bleibt sauber Das Material in Lebensmittelqualität ist und kann mit Vertrauen verwendet werden400,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
Ähnliche Suchbegriffe für Herstellungskosten
-
BGS Werkzeug-Tragekasten Kunststoff inkl. Werkzeug-Sortiment 11tlg. - 70225offener Tragekasten mit zwei großen Einzelfächern zum Transport von Werkzeugen und Kleinteilenebenfalls für Flüssigkeiten und Dosen geeignetseparate Lochungen, eingearbeitet im Rand, zum Einstecken von Schraubendrehernzwei kleine Ablagefächer neben dem Handgriff für Schrauben und Mutternstabiler Kunststoff Handgriff – mit großzügiger Aussparung zum leichten Transportstapelbarmit Aussparungen an den Seiten sowie im Bodenbereich zur nachträglichen Montage und Fixierung von 6 Trennstegen (Art. 70222 - nicht im Lieferumfang enthalten) zur Aufteilung der einzelnen FächerAußenmaße: 395 x 290 x 125 mmHöhe inkl. Griff: 190 mmInnenmaße (oben): 350 x 260 x 120mmEinzelfächer Innenmaße (oben): 350 x 103 x 120mmEinzelfächer Innenmaße (Bodenbereich): 325 x 78 mmMaterial: Polypropylen (PP)Lieferumfang:1 Werkzeug-Tragekasten | Kunststoff (Art. 70220)1 Holz-Gliedermaßstab | 2 m (Art. 2053)1 Schlosserhammer | Fiberglasstiel | 300 g (Art. 3852)1 Schraubendreher | Schlitz 4 mm | Klingenlänge 80 mm (Art. 4929)1 Schraubendreher | Schlitz 5,5 mm | Klingenlänge 125 mm (Art. 4930)1 Schraubendreher | Schlitz 6,5 mm | Klingenlänge 150 mm (Art. 4931)1 Schraubendreher | Kreuzschlitz PH1 | Klingenlänge 80 mm (Art. 4935)1 Schraubendreher | Kreuzschlitz PH2 | Klingenlänge 100 mm (Art. 4936)1 Abbrechmesser | Klingenbreite 18 mm (Art. 7958)1 Kombinationszange | 175 mm (Art. 370)1 Rollgabelschlüssel mit Kunststoff-Softgriff | SW max. 25 mm (Art. 1441)MerkmaleBruttogewicht: 2370 gFarbe: Schwarz / BlauMaterial: Polyoxymethylen (POM)36,29 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
BGS Werkzeug-Tragekasten | Kunststoff | inkl. Werkzeug-Sortiment | 66-tlg.offener Tragekasten mit zwei großen Einzelfächern zum Transport von Werkzeugen und Kleinteilenebenfalls für Flüssigkeiten und Dosen geeignetseparate Lochungen, eingearbeitet im Rand, zum Einstecken von Schraubendrehernzwei kleine Ablagefächer neben dem Handgriff für Schrauben und Mutternstabiler Kunststoff Handgriff - mit großzügiger Aussparung zum leichten Transportstapelbarmit Aussparungen an den Seiten sowie im Bodenbereich zur nachträglichen Montage und Fixierung von 6 Trennstegen (Art. 70222 - nicht im Lieferumfang enthalten) zur Aufteilung der einzelnen FächerAußenmaße: 395 x 290 x 125 mmHöhe inkl. Griff: 190 mmInnenmaße (oben): 350 x 260 x 120 mmEinzelfächer Innenmaße (oben): 350 x 103 x 120 mmEinzelfächer Innenmaße (Bodenbereich): 325 x 78 mmLieferumfang:1 Werkzeug-Tragekasten | Kunststoff (Art. 70220)1 Color-Bit-Satz | 32-tlg. (Art. 4816)1 Drehgriff für Bits | Abtrieb Innensechs...124,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BGS Werkzeug-Tragekasten | Kunststoff | inkl. Werkzeug-Sortiment | 11-tlg.offener Tragekasten mit zwei großen Einzelfächern zum Transport von Werkzeugen und Kleinteilenebenfalls für Flüssigkeiten und Dosen geeignetseparate Lochungen, eingearbeitet im Rand, zum Einstecken von Schraubendrehernzwei kleine Ablagefächer neben dem Handgriff für Schrauben und Mutternstabiler Kunststoff Handgriff - mit großzügiger Aussparung zum leichten Transportstapelbarmit Aussparungen an den Seiten sowie im Bodenbereich zur nachträglichen Montage und Fixierung von 6 Trennstegen (Art. 70222 - nicht im Lieferumfang enthalten) zur Aufteilung der einzelnen FächerAußenmaße: 395 x 290 x 125 mmHöhe inkl. Griff: 190 mmInnenmaße (oben): 350 x 260 x 120mmEinzelfächer Innenmaße (oben): 350 x 103 x 120mmEinzelfächer Innenmaße (Bodenbereich): 325 x 78 mmMaterial: Polypropylen (PP)Lieferumfang:1 Werkzeug-Tragekasten | Kunststoff (Art. 70220)1 Holz-Gliedermaßstab | 2 m (Art. 2053)1 Schlosserhamm...43,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
BGS Werkzeug-Tragekasten Kunststoff - 70220offener Tragekasten mit zwei großen Einzelfächern zum Transport von Werkzeugen und Kleinteilenebenfalls für Flüssigkeiten und Dosen geeignetseparate Lochungen, eingearbeitet im Rand, zum Einstecken von Schraubendrehernzwei kleine Ablagefächer neben dem Handgriff für Schrauben und Mutternstabiler Handgriff - mit großzügiger Aussparung zum leichten Transportstapelbarmit Aussparungen an den Seiten sowie im Bodenbereich zur nachträglichen Montage und Fixierung von 6 Trennstegen (Art. 70222 - nicht im Lieferumfang enthalten) zur Aufteilung der einzelnen FächerAußenmaße: 395 x 290 x 125 mmHöhe inkl. Griff: 190 mmInnenmaße (oben): 350 x 260 x 120mmEinzelfächer Innenmaße (oben): 350 x 103 x 120mmEinzelfächer Innenmaße (Bodenbereich): 325 x 78 mmMerkmaleGriffmaterial: KunststoffMaterial: Polypropylen (PP)Farbe: Schwarz / BlauBruttogewicht: 595 g8,49 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.